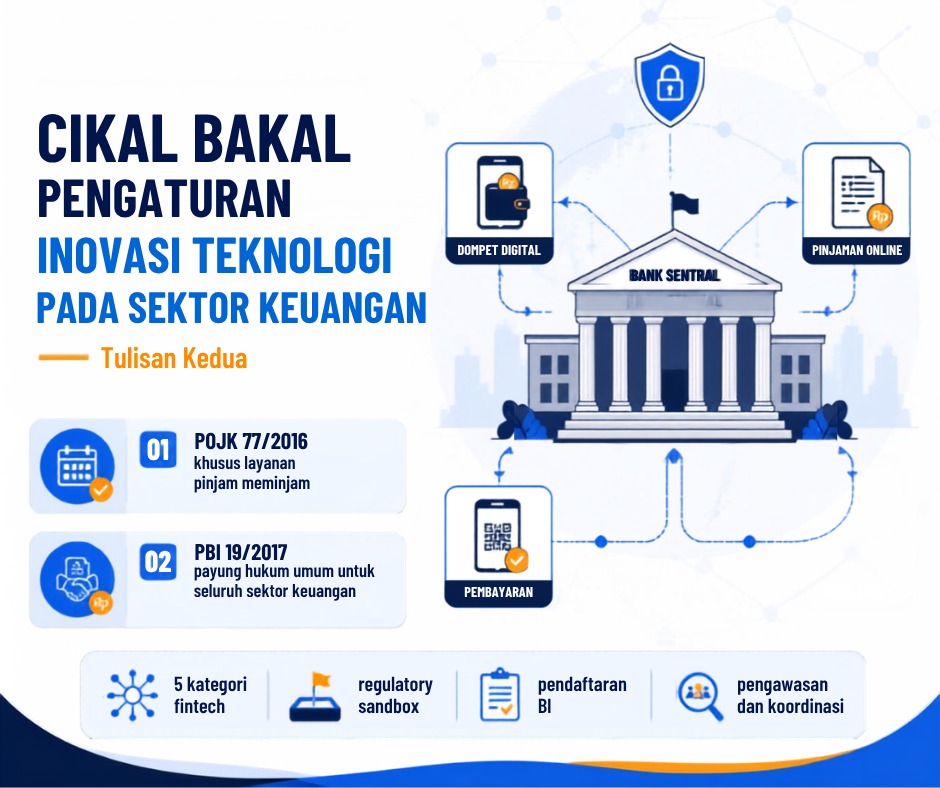
Selanjutnya, pada
Nopember 2017 Bank Indonesia menerbitkan Peraturan Bank Indonesia
No.19/12/PBI/2017 tentang Penyelenggaraan Teknologi Finansial (PBI Teknologi
Finansial).
Dapat kita lihat bahwa jika pada POJK No. 77
Tahun 2016 Tentang Layanan Pinjam Meminjam Uang Berbasis Teknologi Informasi
(POJK Pinjaman Online) menggunakan judul dan istilah “Berbasis Teknologi
Informasi” maka pada PBI Teknologi Finansial menggunakan judul dan istilah
“Teknologi Finansial”.
Pasal 1 angka 1, “Teknologi Finansial
adalah penggunaan teknologi dalam sistem keuangan yang menghasilkan produk,
layanan, teknologi, dan/atau model bisnis baru serta dapat berdampak pada
stabilitas moneter, stabilitas sistem keuangan, dan/atau efisiensi, kelancaran,
keamanan, dan keandalan sistem pembayaran.”
Dari penggunaan istilah baik POJK Pinjaman
Online maupun PBI Teknologi FInansial sama-sama mengandung pengertian adanya
inovasi teknologi yang diterapkan pada sektor keuangan.
Perbedaannya terletak dalam ruang lingkup yang
diatur POJK Pinjaman Online yang khusus dan terbatas pada layanan jasa keuangan
pinjam meminjam. Sementara PBI Teknologi Finansial memiliki ruang lingkup yang
lebih luas yang tidak terbatas pada layanan jasa keuangan pinjam meminjam saja
namun juga kepada setiap teknologi yang diterapkan pada lingkup sektor
keuangan.
Dari perbedaan ruang lingkup yang terlihat
jelas pada pengertian istilah yang digunakan tersebut maka dapatlah disimpulkan
bahwa POJK Pinjaman Online merupakan payung hukum khusus teknologi
finansial dalam layanan pinjam meminjam sementara PBI Teknologi Finansial
merupakan payung hukum umum teknologi finansial untuk seluruh sektor
keuangan.
Penerbitan PBI Teknologi Finansial oleh Bank
Indonesia ini dilatarbelakangi:
1. Bermunculannya berbagai inovasi yang
berkaitan dengan teknologi finansial untuk memenuhi berbagai kebutuhan
masyarakat termasuk akses terhadap layanan finansial dan pemrosesan transaksi.
Diluncurkannya platform pembayaran dompet digital Gopay pada April 2016 dan Ovo
pada Maret 2017, platform pinjaman online seperti Kredivo dan Akulaku di 2016,
dan platform digital pengelolaan dan literasi keuangan: finansialku di 2017;
2. Sebagai bentuk mitigasi risiko oleh Bank
Indonesia dalam mengamankan sistem keuangan;
3. TIndak lanjut menjalankan mandat yang
diberikan UU Bank Indonesia untuk menjaga stabilitas moneter, stabilitas sistem
keuangan, dan sistem pembayaran yang efisien;
4. Sebagai upaya sinkronisasi dan harmonisasi
dengan kebijakan Bank Indonesia terkait Gerbang Pembayaran Nasional serta
dibutuhkannya koordinasi dengan otoritas terkait (OJK);
Adapun pokok-pokok pengaturan yang termuat
dalam PBI Teknologi Finansial ini adalah sebagai berikut:
1. Pengkategorian Penyelenggaraan Teknologi
Finansial ke dalam 5 kategori: a. sistem pembayaran; b. pendukung pasar; c.
manajemen investasi dan manajemen risiko; d. pinjaman, pembiayaan, dan
penyediaan modal; e. jasa finansial lain;
2. Pertama kalinya mengatur penyelenggaraan regulatory
sandbox dalam Teknologi Finansial;
3. Kewajiban Penyelenggara Teknologi
Finansial dalam kategori sistem pembayaran melakukan pendaftaran kepada Bank
Indonesia meskipun berada dibawah kewenangan otoritas lain;
4. Kewajiban Penyelenggara Teknologi Finansial
berbadan hukum Indonesia;
5. Larangan bagi Penyelenggara Teknologi
FInansial melakukan kegiatan sistem pembayaran menggunakan virtual curency.
6. Bank Indonesia melakukan pengawasan
terhadap Penyelenggara Teknologi Finansial
berupa Penyelenggara Jasa Sistem Pembayaran
yang telah memperoleh izin dan/atau persetujuan dari Bank Indonesia;
7. Kewajiban mendapatkan persetujuan Bank
Indonesia sebelum dilakukan kerjasama antara Penyelenggara Jasa Sistem
Pembayaran dengan Penyelenggara Teknologi Finansial;
8. Pengaturan koordinasi dan kerjasama antara
Bank Indonesia dengan otoritas lain di dalam negeri dan di negara lain.
Jika POJK Pinjaman Online sebagaimana telah
saya uraikan pada tulisan sebelumnya mengatur setiap Penyelenggara “layanan
jasa keuangan untuk mempertemukan pemberi pinjaman dengan penerima pinjaman” yang
artinya layanan jasa keuangan yang disediakan oleh Penyelenggara sebatas
mempertemukan pemberi pinjaman dengan penerima pinjaman, maka Penyelenggara
hanya diwajibkan melakukan pendaftaran dan perizinan kepada OJK.
Namun selanjutnya dalam hal akan dilakukan:
1. Pencairan dana dari pemberi pinjaman ke
penerima pinjaman atau pembayaran cicilan dari penerima pinjaman ke pemberi
pinjaman akan diproses oleh Penyelenggara secara mandiri, maka Penyelenggara
harus terlebih dahulu memperoleh izin penyelenggara transfer dana/sistem
pembayaran dari Bank Indonesia;
2. Pencairan dana dari pemberi pinjaman ke
penerima pinjaman atau pembayaran cicilan dari penerima pinjaman ke pemberi
pinjaman akan diproses oleh pihak ketiga bukan Penyelenggara maka pihak ketiga
tersebut yang harus terlebih dahulu memperoleh izin penyelenggara transfer
dana/sistem pembayaran dari Bank Indonesia;
#teknologifinansial #itsk
#inovasiteknologisektorkeuangan
—
Disclaimer: artikel ini adalah pendapat hukum
pribadi atas ketentuan yang belum terikat dan belum diterapkan pada
peristiwa/fakta hukum tertentu. Pendapat hukum yang berbeda sangat mungkin
diberikan atas ketentuan yang sama yang diberikan oleh sarjana / praktisi /
ahli hukum lain terlebih setelah diikat dan diterapkan pada peristiwa/fakta
hukum tertentu.