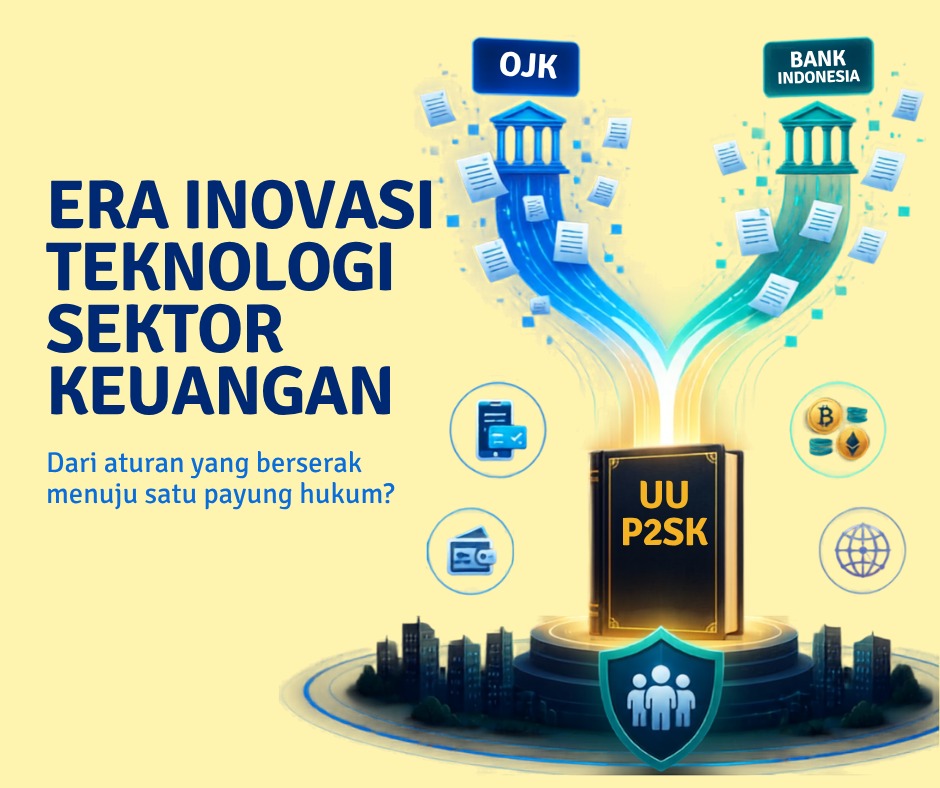
Era Inovasi Teknologi Sektor Keuangan. Jika sebelumnya telah saya uraikan cikal bakal pengaturan inovasi
teknologi sektor keuangan (tulisan pertama, kedua, dan ketiga) melalui:
1. Peraturan Otoritas Jasa Keuangan No. 77
Tahun 2016 Tentang (POJK Pinjaman Online) yang merupakan payung hukum rintisan
dalam ruang lingkup penerapan inovasi teknologi dalam pinjam meminjam.
2. Peraturan Bank Indonesia No. 19 Tahun 2017
Tentang Penyelenggaraan Teknologi Finansial (PBI Teknologi Finansial) yang
merupakan pengaturan awal khusus sistem pembayaran yang menjadi kewenangan Bank
Indonesia namun sudah mencoba untuk menjangkau ruang lingkup yang lebih luas
pada penerapan inovasi teknologi di seluruh sektor keuangan.
3. Peraturan Otoritas Jasa Keuangan No. 13
Tahun 2018 Tentang Inovasi Keuangan Digital Di Sektor Keungan (POJK IKD) yang
merupakan payung hukum lanjutan guna merespons perkembangan inovasi teknologi
yang begitu pesat di sektor keuangan. Pengaturan meliputi ruang lingkup yang
lebih luas di sektor keuangan - tidak sebatas pinjaman online sebagaimana POJK
Pinjaman Online - dan mengadaptasi regulatory sandbox yang telah diatur
sebelumnya dalam PBI Teknologi Finansial.
Dapat kita perhatikan bahwa ketiga pengaturan
pokok inovasi teknologi sektor keuangan diatas diterbitkan oleh dua otoritas
yang berbeda, yakni: Otoritas Jasa Keuangan dan Bank Indonesia. Yang artinya
untuk pengaturan “Inovasi Teknologi Sektor Keuangan” berserak di dua otoritas
tersebut, ini belum termasuk turunan dari pengaturan pokok tersebut. Sehingga
terdapat kemungkinan ketidaksinkronan, ketidakseragaman, ataupun tumpang tindih
kewenangan dikemudian hari.
Oleh karenanya pengintegrasian pengaturan
inovasi teknologi sektor keuangan yang semakin pesat kemajuannya menjadi
penting guna harmonisasi dan perlindungan hukum lebih baik bagi penyelenggara,
pengguna, dan kepentingan publik pada umumnya.
Berdasarkan urgensi tersebut inovasi teknologi
sektor keuangan perlu diintegrasikan pengaturannya di level undang-undang.
Dengan pengaturan inovasi teknologi sektor
keuangan di level undang-undang maka dimungkinkan perlindungan kepentingan
publik yang lebih kuat dari kemungkinan tindak kejahatan yang berbanding lurus
dengan pesatnya kemajuan inovasi teknologi di sektor keuangan melalui
penyisipan ketentuan pidana pada pengaturan inovasi teknologi sektor keuangan.
Momentum pengintegrasian pengaturan inovasi
teknologi sektor keuangan kita dapati melalui diundangkannya UU No. 4 Tahun
2023 Tentang Penguatan Pengembangan Sektor Keuangan (UU P2SK) pada 12 Januari
2023 sebagaimana diatur dalam Bab XVI mulai dari Pasal 213 s.d Pasal 221 dan
Pasal 304 yang memuat ketentuan pidana spesifik dalam ruang lingkup ITSK.
Adapun point pengaturan inovasi teknologi
sektor keuangan pada UU P2SK adalah sebagai berikut:
1. Pengertian dari Inovasi Teknologi
Sektor Keuangan (ITSK) adalah inovasi berbasis teknologi yang berdampak pada
produk, aktivitas, layanan, dan model bisnis dalam ekosistem keuangan digital.
(Pasal 1 angka 34)
2. Ruang lingkup ITSK menjadi: sistem
pembayaran, penyelesaian transaksi surat berharga, penghimpunan modal, pengelolaan investasi,
pengelolaan risiko, penghimpunan dan/atau penyaluran dana, pendukung pasar,
aktivitas terkait aset keuangan digital, termasuk aset kripto, dan aktivitas
jasa keuangan digital lainnya. (Pasal 213)
Dari ruang lingkup diatas terlihat jelas bahwa
sistem pembayaran yang sebelumnya tidak masuk dalam ruang lingkup ITSK pada
POJK IKD yang diterbitkan oleh OJK namun diatur terpisah dalam PBI Teknologi
Finansial yang merupakan kewenangan Bank Indonesia diintegrasikan kedalam satu
undang-undang yakni UU P2SK. Dan perluasan ruang lingkup aset kripto sebagai
bagian dari aset keuangan digital.
3. Pemanfaatan ITSK dalam kegiatan ekonomi dan
keuangan berdasarkan prinsip syariah. (Pasal 214)
4. Penyelenggara ITSK yang terdiri dari
LJK dan /atau pihak lain berbentuk badan hukum perseroan terbatas atau badan
hukum lain. (Pasal 215)
5. Pengaturan dan pengawasan ITSK pada
Bank Indonesia dan Otoritas Jasa Keuangan sesuai ruang lingkup kewenangan
masing-masing. (Pasal 216 ayat 1)
6. Ruang lingkup pengaturan dan pengawasan
ITSK yang terdiri dari: penyediaan sandbox, perizinan, pemantauan dan evaluasi,
edukasi keuangan, perlindungan konsumen, perlindungan data pribadi konsumen,
aspek kelembagaan, penyelenggaraan ITSK termasuk pihak ketiga yang menunjang
penyelenggaraan ITSK. (Pasal 216 ayat 3)
7. Pemenuhan perizinan bagi
penyelenggara ITSK yang diatur oleh BI atau OJK sesuai kewenangan
masing-masing. (Pasal 218)
8. Asosiasi penyelenggara ITSK wajib
disetujui dan diatur oleh BI dan OJK sesuai kewenangan masing-masing. (Pasal
220 ayat 1)
9. Pengaturan anggota asosiasi
penyelenggara ITSK wajib mengacu pada ketentuan yang ditetapkan BI dan OJK
sesuai kewenangan masing-masing. (Pasal 220 ayat 2)
10. Kewajiban penyelenggara ITSK memenuhi
ketentuan kepesertaan dalam asosiasi penyelenggara ITSK. (Pasal 220 ayat 1)
11. Pembinaan dan Pemantauan penyelenggara
ITSK oleh asosiasi penyelenggara ITSK. (Pasal 220 ayat 3)
12. Kewajiban penyampaian data,
informasi, dan/atau laporan secara berkala atau sewaktu-waktu kepada BI atau
OJK sesuai dengan kewenangan masing-masing. (Pasal 221 ayat 1) dan terakhir
13. Ketentuan pidana spesifik dalam
ruang lingkup ITSK yang cukup berat terhadap setiap orang yang “melanggar
ketentuan perizinan” penyelenggara ITSK dengan penjara minimal 5 tahun hingga
maksimal 10 tahun dan denda minimal Rp. 1 M hingga maksimal Rp. 1 T. Jeratan
pidana yang ditentukan pada Pasal 304 ini termasuk dalam delik formil yang
artinya dapat dipidana sepanjang dapat ditemukan dan terpenuhinya perbuatan
pelanggaran perizinan saja dan tidak membutuhkan adanya akibat dari perbuatan
tersebut seperti ada atau tidaknya kerugian yang diderita pihak lain atau
publik pada umumnya.
#itsk #inovasiteknologisektorkeuangan #uup2sk
#ojkindonesia #bankindonesia
—
Disclaimer: artikel ini adalah pendapat hukum pribadi atas ketentuan yang belum terikat dan belum diterapkan pada peristiwa/fakta hukum tertentu. Pendapat hukum yang berbeda sangat mungkin diberikan atas ketentuan yang sama yang diberikan oleh sarjana / praktisi / ahli hukum lain terlebih setelah diikat dan diterapkan pada peristiwa/fakta hukum tertentu.