Cara
Kerjanya
Bentuk
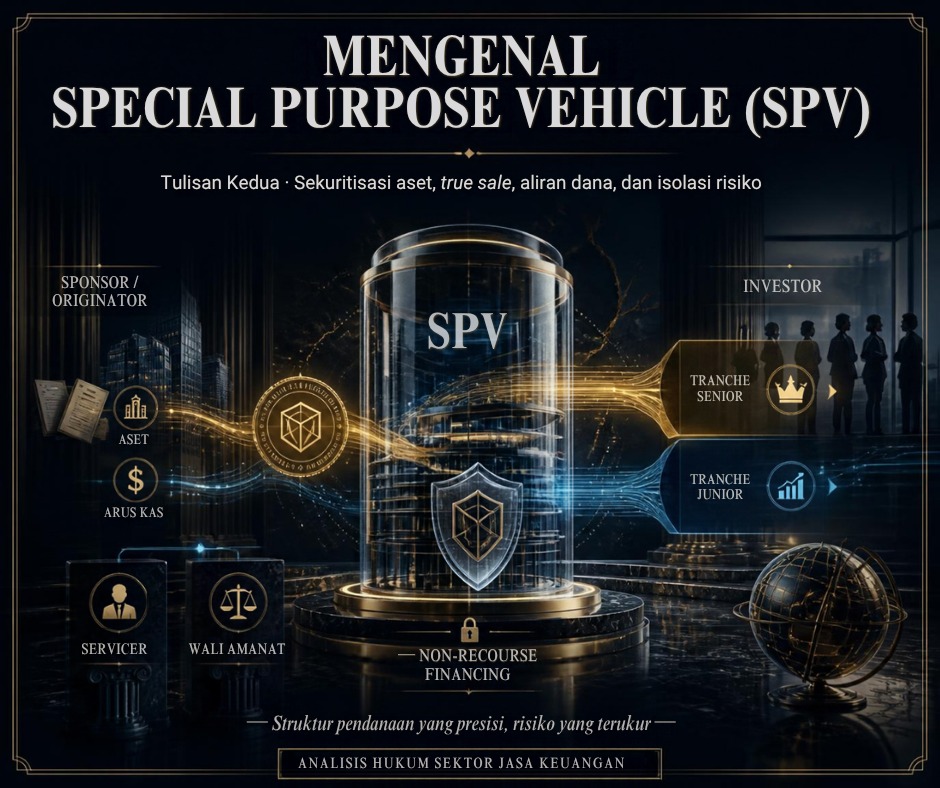
SPV paling klasik adalah sekuritisasi aset. Alurnya kira-kira sebagai berikut.
Pertama. Sponsor memilih sekumpulan aset yang
menghasilkan arus kas, misalnya piutang kredit kendaraan atau tagihan cicilan
KPR.
Kedua. Aset itu dijual dan dialihkan kepada
SPV. Inilah titik terpenting, karena pengalihannya harus benar-benar berupa
jual-putus (true sale), bukan sekadar pinjaman berjaminan yang diberi
nama lain.
Sederhananya:
aset yang dipindahkan ke SPV harus benar-benar “dijual putus”, artinya hak
milik, manfaat, dan risikonya pindah total ke SPV, dan sponsor tidak bisa
menariknya kembali. Kalau kenyataannya sponsor masih menanggung risiko aset itu
atau masih berhak mengambilnya kembali, meski di atas kertas disebut “jual
beli”, hukum bisa menilainya sebagai pinjaman berjaminan yang disamarkan, bukan
jual-putus. Ini penting karena hanya jual-putus yang membuat aset itu
benar-benar keluar dari harta sponsor, termasuk kalau sponsor sampai pailit
(Pasal 36 ayat (3) UU P2SK).
Ketiga. SPV menerbitkan efek kepada investor,
biasanya berlapis (tranche): lapisan senior yang menerima pembayaran
lebih dulu dan berperingkat tinggi, lapisan junior yang menanggung kerugian
lebih dulu dan berimbal hasil lebih besar.
Keempat. Uang dari investor dipakai SPV untuk
membayar harga aset kepada sponsor. Sponsor menerima dana tunai.
Kelima. Setelah itu sponsor lazimnya tetap
menagih cicilan dari debitur (sebagai servicer) dan menyetorkannya
kepada SPV.
Keenam. SPV
membayar investor menurut urutan yang sudah ditetapkan dalam dokumen. Pihak
lain, seperti bank kustodian atau wali amanat, mengawasi agar pembayaran
berjalan sesuai dokumen.
Dalam
pembiayaan proyek polanya serupa tetapi arahnya berbeda. Sponsor mendirikan
satu perseroan khusus yang memegang izin, kontrak, dan aset proyek. Bank atau
investor meminjamkan dana kepada perseroan itu dan hanya bergantung pada
pendapatan proyek untuk pembayarannya. Konsepnya disebut non-recourse
atau limited recourse: kreditur tidak (atau hanya terbatas) dapat
menagih sponsor.
Di
balik layar, SPV hampir selalu “kosong”. Ia tidak punya karyawan sendiri, tidak
berkegiatan usaha lain, dan dikelola oleh penyedia jasa korporasi atau oleh
sponsor. Dokumen transaksinya membatasi apa yang boleh dilakukan SPV supaya
risikonya tidak bertambah. Pembatasan itu sekaligus menjadi sumber persoalan
hukum yang saya uraikan di bagian terakhir.
Mengapa SPV Yang Dipilih
Alternatifnya
adalah pinjaman biasa kepada perusahaan induk. Masalahnya, menurut Pasal 1131
KUHPerdata seluruh harta debitur menjadi jaminan bagi seluruh utangnya.
Kreditur yang meminjamkan untuk satu proyek tetap ikut menanggung risiko bisnis
lain milik debitur, dan sebaliknya.
SPV
memotong keterkaitan itu. Ada empat alasan praktis mengapa pelaku usaha
memilihnya. Pertama, investor cukup menilai satu aset atau satu
proyek tanpa harus menilai seluruh grup usaha. Kedua, masuk dan
keluarnya investor lebih mudah: yang dijual adalah saham SPV atau efek yang
diterbitkannya, bukan perusahaan induk. Ketiga, izin dan kontrak penting
dapat dikumpulkan dalam satu badan sehingga pemeriksaan hukumnya (due
diligence) lebih ringkas. Keempat, bagi penerbitan di luar
negeri, SPV dapat ditempatkan di yurisdiksi yang dikenal investor global,
dengan hukum dan pengadilan yang mereka percayai.
Sejarah Singkat
Saya
belum menemukan satu tanggal dan satu pencipta yang disepakati untuk SPV.
Konsepnya tumbuh dari beberapa kebutuhan, dan tiga titik di bawah ini yang
paling mudah ditelusuri.
1960-an, Eropa. Pada 1963–1964 Amerika Serikat
memberlakukan Interest Equalization Tax untuk menahan keluarnya dolar,
di samping pajak penahanan 30 persen atas bunga yang dibayar kepada pemegang
obligasi asing. Perusahaan Amerika menjawabnya dengan mendirikan anak usaha
pembiayaan di Antilen Belanda yang menerbitkan Eurobond kepada investor luar
negeri, lalu meminjamkan hasilnya kepada induknya. Tujuannya pajak dan akses
pendanaan. Praktik ini surut setelah Amerika menghapus pajak penahanan atas portfolio
interest pada 1984.
1970 dan 1985, Amerika Serikat. Tahun 1970
Ginnie Mae menerbitkan efek beragun KPR pertama. Efek beragun aset non-KPR
pertama menyusul pada awal 1985, ketika Sperry Lease Finance Corporation,
entitas khusus bentukan Sperry Corporation, menjual surat utang senilai USD
192,4 juta kepada investor institusi dengan jaminan sewa komputer. Transaksi
yang distrukturkan First Boston itu dibuat karena pasar mulai enggan membeli
utang konvensional Sperry. Dari sinilah pola “jual aset ke entitas terpisah,
entitas menerbitkan efek” menjadi baku.
2001, Skandal Enron. SPV juga punya sisi
gelap. Enron memakai ratusan, menurut sebagian catatan ribuan, entitas
bertujuan khusus, di antaranya Chewco, LJM, dan Raptors, untuk memindahkan
utang dan kerugian keluar dari neraca. Aturan akuntansi Amerika saat itu
membolehkan entitas tidak dikonsolidasikan selama pihak luar menyetor modal
paling sedikit 3 persen. Enron mengajukan kebangkrutan pada 2 Desember 2001.
Sesudahnya lahir Sarbanes-Oxley Act (2002) yang memuat pengaturan khusus
tentang entitas di luar neraca, dan standar akuntansi FIN 46(R) yang mengubah
uji konsolidasi.
Contoh sederhana. Misalkan Enron berutang
Rp1.000 untuk membeli aset berisiko. Alih-alih utang itu tercatat langsung di
neraca Enron, yang bisa menurunkan peringkat kreditnya, Enron mendirikan SPV,
misalnya Chewco, lalu pihak “luar” menyuntik modal sekitar 3 persen (Rp30) ke
SPV itu. Karena syarat modal pihak luar minimal 3 persen terpenuhi, aturan
akuntansi Amerika saat itu membolehkan SPV dianggap entitas terpisah yang tidak
perlu dikonsolidasi ke laporan keuangan Enron. SPV itulah yang menanggung utang
Rp1.000 dan membeli aset berisiko dari Enron, sehingga di laporan keuangan
Enron utang itu “menghilang”, meski secara ekonomi risikonya tetap menempel ke
Enron karena pihak “luar” itu sering terafiliasi atau dijamin balik oleh Enron
sendiri. Investor pun melihat Enron lebih sehat daripada kenyataannya. Setelah
terbongkar, celah ini diperketat lewat FIN 46(R), yang menaikkan ambang modal
pihak luar dan memperluas syarat konsolidasi.
Krisis
keuangan global 2007–2008 kembali menempatkan sekuritisasi dan entitas
penerbitnya di pusat perdebatan. Pelajaran dari ketiga titik sejarah itu sama:
SPV bukan sekadar alat teknis. Ia dapat membuka pendanaan yang sehat, dan dapat
pula menutupi risiko dari mata investor. (...bersambung)
#spv
#spc #specialpurposevehicle #ojkindonesia
—
Disclaimer:
artikel ini adalah pendapat hukum pribadi atas ketentuan yang belum terikat dan
belum diterapkan pada peristiwa/fakta hukum tertentu. Pendapat hukum yang
berbeda sangat mungkin diberikan atas ketentuan yang sama yang diberikan oleh
sarjana / praktisi / ahli hukum lain terlebih setelah diikat dan diterapkan
pada peristiwa/fakta hukum tertentu.